Remboursement TVA Export Vehicules Chine 9% 2027
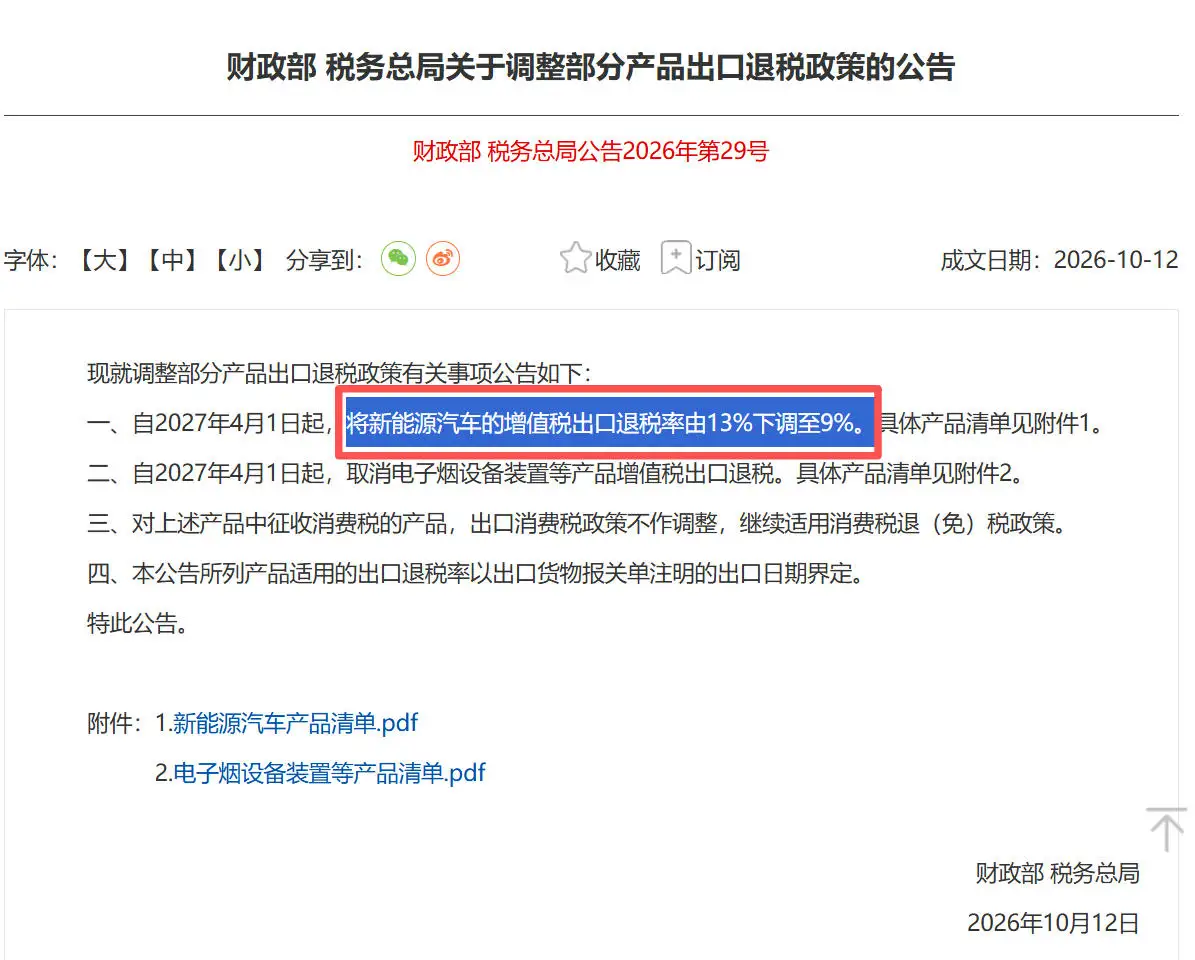
Si vous importez des véhicules à l’étranger, cette annonce vous concerne directement. Le 12 octobre 2026, le ministère des Finances et l’administration fiscale d’État ont publié l’annonce n° 29 : le taux de remboursement de la TVA à l’exportation pour les véhicules à énergie nouvelle passe de 13 % à 9 %, avec effet au 1er avril 2027.
Il reste cinq mois. Pendant ces cinq mois, les fournisseurs chinois et les importateurs étrangers vont se disputer les mêmes places de chargement sur la même période. Celui qui calcule juste et qui fait entrer la production et les déclarations en douane dans le planning paie moins cher la même chose. Cet article s’adresse aux importateurs et ne traite que trois points : comment lire le texte, comment faire les comptes, comment ordonnancer les prochains mois.
1. Le texte est publié : quatre règles et la manière de les lire
1.1 Les dispositions qui touchent directement le coût d’achat des importateurs
Le document est l’annonce n° 29 de 2026 du ministère des Finances et de l’administration fiscale d’État, datée et publiée le 12 octobre 2026 (lien en fin d’article). Les dispositions qui touchent directement votre coût d’achat sont les suivantes :
Un. À compter du 1er avril 2027, le taux de remboursement de la TVA à l’exportation pour les véhicules à énergie nouvelle est ramené de 13 % à 9 %. La liste détaillée des produits figure en annexe 1.
Deux. À compter du 1er avril 2027, le remboursement de la TVA à l’exportation est supprimé pour des produits tels que les dispositifs et appareils de cigarettes électroniques. La liste détaillée des produits figure en annexe 2.
Quatre. Le taux de remboursement à l’exportation applicable aux produits énumérés dans la présente annonce est déterminé par la date d’exportation indiquée sur la déclaration en douane de marchandises exportées.
Le premier article donne le chiffre, le deuxième donne le périmètre, le quatrième donne la base de détermination. Pour un importateur, le quatrième est le plusimportant, et il fait l’objet d’une section distincte plus bas.
1.2 Périmètre : 67 positions tarifaires, du tout-électrique au plug-in hybride
Selon le classement de China EV Pulse (lien en fin d’article), la baisse porte sur 67 positions tarifaires de produits : voitures de tourisme 100 % électriques, voitures de tourisme hybrides rechargeables (y compris les modèles à autonomie étendue) et véhicules utilitaires électriques (bus électriques, tracteurs et assimilés).
Ce point sert d’abord à délimiter le périmètre de vos commandes. Les modèles à énergie nouvelle que vous achetez chez nous — SUV électriques, berlines électriques, pickups électriques, hybrides rechargeables et modèles à autonomie étendue — tombent tous dans le champ de cette révision, et la structure de leurs prix doit être renégociée sur la base du nouveau taux.
1.3 Base de détermination : la date d’exportation portée sur la déclaration en douane
Le quatrième article est formulé presque mot pour mot comme les annonces de 2024 sur le photovoltaïque et de 2026 sur les batteries : le taux de remboursement suit la date d’exportation indiquée sur la déclaration en douane de marchandises exportées.
• La date de signature ne compte pas. La date de paiement ne compte pas. La date de réservation de la place ne compte pas. Seule compte la date d’exportation imprimée sur la déclaration en douane.
• Les véhicules déclarés à l’exportation le 31 mars 2027 ou avant sont imposés à 13 %. Les véhicules déclarés le 1er avril ou après sont imposés à 9 %.
• Les véhicules déjà programmés en production, déjà payés, déjà affectés à une place maritime mais pas encore déclarés à l’exportation relèvent du nouveau taux, quel que soit le contenu du contrat.
Ce dernier point est la source de la plupart des litiges, et c’est la clause qu’il faut le plus précisément écrire dans votre contrat d’achat. Un fournisseur vous dira que le contrat a été signé en mars avec un prix bloqué à 13 %. Si la déclaration effective glisse en avril, la différence de taxe retombe quand même sur vous.
2. Comparé à notre analyse prospective de septembre : ce qui est confirmé, ce qui change
2.1 Ce qui est confirmé
En septembre 2026, nous avions publié une analyse prospective de la politique de remboursement à l’exportation (article de notre site, lien en fin d’article). Nos trois appréciations à l’époque : la première étape tomberait très probablement au premier semestre 2027, l’annulation complète était attendue vers 2028, et le délai de transition servirait de référence aux cas du photovoltaïque, à 16 jours et 83 jours.
Mis en regard de l’annonce d’aujourd’hui :
• La première étape, de 13 % à 9 %, tombe au 1er avril 2027 — soit au premier semestre 2027. L’appréciation était juste.
• 141 jours entre la publication et l’entrée en vigueur, plus généreux que les deux cas de référence retenus à l’époque (16 jours, 83 jours).
• L’ampleur de la baisse est de 4 points de pourcentage — exactement ce que nous avions prévu pour la première étape.
2.2 Ce qui ne change pas : ce n’est pas une annulation
Le titre de notre article de septembre employait le mot « annulation » pour rendre le signal réglementaire sans ambiguïté. Maintenant que l’annonce officielle est publiée, la formulation doit être calibrée.
La formulation exacte est la suivante : le taux de remboursement de la TVA à l’exportation pour les véhicules à énergie nouvelle est ramené de 13 % à 9 %, soit une baisse de 4 points de pourcentage. Ce sont les dispositifs et appareils de cigarettes électroniques et produits similaires dont le remboursement à l’exportation est supprimé.
Quelle est l’ampleur de l’écart ? Une annulation complète aurait touché les prix FOB de l’ordre de 11,5 %. Le passage de 13 % à 9 % ne représente que de l’ordre de 3,5 %. Si votre fournisseur s’appuie sur le vieux cadre de l’annulation pour vous faire peur et obtenir une hausse de prix, gardez la tête froide : c’est l’ancien cadre, pas cette annonce.
2.3 Cette fenêtre est bien plus large que celles du photovoltaïque
Mettons les trois délais de transition côte à côte. Photovoltaïque, premier tour : publié le 15 novembre 2024, en vigueur le 1er décembre, 16 jours. Deuxième tour : publié le 8 janvier 2026, en vigueur le 1er avril, 83 jours. Cette fois pour l’automobile : publié le 12 octobre 2026, en vigueur le 1er avril 2027, 141 jours.
141 jours depuis la publication. Les places sur les ro-ro au pic de la saison se réservent en général 4 à 8 semaines à l’avance, et il faut encore laisser du temps pour la mise à port, le contrôle et la déclaration en douane. L’annonce est déjà tombée, et la fenêtre reste ouverte.
C’est tout à fait différent de 2024. À l’époque, lorsque l’annonce est sortie, les places étaient déjà parties et les entreprises subissent passivement la contrainte. Cette fois, vous avez le temps de faire deux choses : clarifier la structure des prix, et inscrire la planification de production et les places maritimes dans le planning.
3. Le compte que l’importateur doit faire : que valent 4 points de pourcentage
3.1 Un calcul statique : 8 000 yuan de moins par véhicule
Le calcul de China Business Journal (lien en fin d’article) utilise un modèle statique : pour un véhicule à énergie nouvelle d’une valeur FOB de 200 000 yuan, le remboursement à 13 % est de 26 000 yuan et à 9 % de 18 000 yuan, soit un revenu de remboursement réduit de 8 000 yuan. Pour une entreprise exportant 100 000 véhicules par an, le revenu de remboursement perd 800 millions de yuan dans le cas idéal.
8 000 yuan paraît énorme, et cela frappe directement votre prix d’achat. Le prix FOB que vous recevez est déjà un prix net qui intègre l’hypothèse du remboursement à 13 %. Quand le taux passe de 13 % à 9 %, la part déduite à l’avance diminue, ce qui revient exactement à un coût supplémentaire au-dessus du prix précédent. Qui supporte en fin de compte ce coût — le fournisseur qui l’absorbe dans sa marge, ou qui vous le reporte — dépend de votre pouvoir de négociation. Ce point fait l’objet d’une section distincte plus bas.
3.2 Trois institutions, trois méthodes, une seule vous concerne
Le calcul de la Deutsche Bank : la baisse retranche au résultat net de BYD environ 5 000 yuan par véhicule exporté, soit à peu près 743 dollars, à compter du deuxième trimestre 2027. J.P. Morgan a mené un test de sensibilité en supposant que les constructeurs ne répercutent rien : BYD et un autre nouvel entrant de l’énergie nouvelle pourraient voir leur résultat 2027 reculer d’environ 18 %, Geely d’environ 10 %, Great Wall et Chery de 6 % à 8 %.
Le jugement de Changjiang Securities se rapproche davantage du marché final : le prix de vente au détail à l’étranger de la BYD ATTO3 représente environ 1,3 à 2,6 fois son prix intérieur, avec un point central autour de 2 fois ; une baisse de 4 points de pourcentage s’applique à une assiette fiscale égale au prix FOB, inférieure au prix de vente au détail à l’étranger, et l’impact attendu sur la marge brute serait inférieur à 2 points de pourcentage.
Les trois chiffres ne se contredisent pas. Ils mesurent trois choses : le résultat net par véhicule (Deutsche Bank), l’élasticité du bénéfice sous hypothèse de non-hausse des prix (J.P. Morgan), et les points de pourcentage de marge brute (Changjiang Securities). Pour un exportateur pur négociant, les deux premiers sont les décisifs — nous n’avons aucun coussin de marge de constructeur pour absorber ces 4 points de pourcentage, si bien que la différence de taxe se reporte quasi automatiquement sur le prix FOB. Le chiffre de moins de 2 points de pourcentage de Changjiang Securities correspond à un constructeur intégré verticalement ; pour le prix de négociant que vous recevrez, le chiffre à retenir est l’impact FOB d’environ 3,5 % indiqué plus haut. Plus vous bloquez tôt sur l’ancien taux de 13 % pendant la fenêtre, plus vous conservez.
3.3 Le coût rendu à quai : le chiffre que vous devez vraiment suivre
Le cadre de calcul de notre article précédent reste valable. Notons α la part du coût d’achat hors taxes dans le prix FOB de l’exportateur ; une annulation complète frappe le FOB à hauteur d’environ 11,5 %×α (11,5 % = 13 % ÷ 1,13, pour convertir le coût d’achat TTC en base HT).
Cette fois la baisse est de 4 points de pourcentage, pas une remise à zéro, si bien que l’impact diminue à proportion :
• Exportateurs purs négociants (achat de véhicules complets puis réexportation, α proche de 1) : impact FOB d’environ 3,5 %.
• Constructeurs intégrés verticalement (traction, batteries et motorisation produites en interne, environ la moitié de la facture achetée) : impact FOB d’environ 1,8 %–2 %.
Le coût rendu à quai se calcule par la règle empirique (multiplier la hausse FOB par 0,85 à 0,9, en déduisant la part du fret) :
• Négoce pur : le coût rendu à quai augmente d’environ 3,0 %–3,2 %.
• Constructeur intégré verticalement : environ 1,5 %–1,8 %.
Cela concorde avec la conclusion de Changjiang Securities sur un impact sur la marge brute inférieur à 2 points de pourcentage. Deux voies de calcul indépendantes aboutissent au même ordre de grandeur, et ce chiffre peut être utilisé sereinement dans vos négociations avec les fournisseurs.
3.4 Vos fournisseurs : qui est le plus exposé
Part du chiffre d’affaires à l’étranger en 2025 : Chery 52,4 %, Great Wall 41,1 %, BYD 38,7 %, SAIC 23,2 %, Geely 21,4 %. Mais la part du chiffre d’affaires à l’étranger ne mesure pas l’exposition ; c’est la part des véhicules à énergie nouvelle dans les exports qui compte — plus cette part est élevée et plus l’entreprise joue sur le prix et le volume, plus elle a de raisons de vous reporter la différence de taxe.
Pour juger si un fournisseur viendra vous demander une hausse, examinez trois indicateurs : la part des véhicules à énergie nouvelle dans ses exports, la faiblesse de son pouvoir de négociation, et le fait de vendre à bas prix en volumes. Plus la part est forte et plus le modèle repose sur le prix, plus la différence de taxe a de chances d’atterrir dans le prix proposé. L’avis de Moody’s Ratings le confirme : les fabricants qui ont déjà bâti une activité sur leur marché intérieur et disposent d’une implantation d’exportation diversifiée subissent un dérèglement plus limité.
À l’inverse, Tian Zhiwei de l’Université des sciences financières de Shanghai est plus optimiste : les véhicules à énergie nouvelle sont devenus un créneau concurrentiel de notre commerce extérieur, et la baisse du taux de remboursement n’exercera pas de compression significative sur le volume global des exportations. Pour un importateur, la conséquence est directe : l’offre ne s’assèche pas. Ce qui doit vous préoccuper, c’est votre position dans la négociation des prix, pas la source des véhicules.
4. La fenêtre de rattrapage : caler vos achats sur la date de déclaration en douane
4.1 Une chronologie de quatre mois
Inversez la chronologie et vous obtenez la liste de vos actions, mois par mois :
• Novembre à décembre 2026 : arrêtez la structure des prix avec votre fournisseur. Demandez un prix de base et un poste de remboursement séparés, ou directement le prix net au taux de 9 %. Ce geste vous met dans la position du demandeur dès maintenant.
• Janvier 2027 : bloquez les places maritimes et signez les plannings de production. Les places ro-ro au pic de la saison se réservent en général 4 à 8 semaines à l’avance, et plus vous vous inscrivez tôt dans le planning de départ, plus vos chances de rester dans la fenêtre de déclaration avant le 31 mars sont grandes.
• Nouvel An chinois, février 2027 : toute la chaîne logistique s’arrête pendant au moins une quinzaine de jours. Constructeurs, équipementiers, ports et commissionnaires en douane s’arrêtent presque simultanément, ce qui supprime un mois entier de fourniture effective en février. La fenêtre paraît durer quatre mois (de novembre à mars), mais les mois où la production et la déclaration sont réellement possibles sont novembre, décembre, janvier et mars, soit environ trois mois utilisables.
• Fin février à début mars 2027 : les déclarations en douane. La période entre la reprise après le Nouvel An chinois et le 31 mars est la véritable phase de sprint des déclarations ; la base de détermination est la date d’exportation portée sur la déclaration en douane, non la date du contrat.
• Après le 31 mars 2027 : la fenêtre est fermée. Tout ce qui est déclaré à partir de cette date est imposé à 9 %.
Ne vous laissez pas bercer par les 141 jours de transition. Arithmétiquement, il y a bien 141 jours d’ici à l’entrée en vigueur, mais une fois déduit l’arrêt de mi-février, la fenêtre pendant laquelle toute la chaîne peut réellement produire et déclarer ne dépasse pas un peu plus de 100 jours. Bloquer un mois plus tôt sur l’ancien taux vous offre un mois de marge.
4.2 Clause contractuelle : les cinq éléments d’une clause de variation de taux
Ajoutez au contrat une clause de variation de taux ; cinq éléments, aucun facultatif : le taux de référence, la détermination par la date d’exportation portée sur la déclaration en douane, la formule d’ajustement, la part de partage au-delà d’un seuil, et le traitement distinct des acomptes déjà versés et des commandes déjà programmées en production. Les cinq éléments réunis, aucune discussion n’est nécessaire en cas de litige.
Lors de la précédente révision du photovoltaïque, le secteur avait déjà commencé à intégrer les variations de charge fiscale dans les mécanismes de prix, en absorbant le choc ponctuel chez les clients à contrat long via l’indexation et la clause contractuelle. Vous négociez très probablement déjà ce type de clause avec d’autres fournisseurs ; la seule différence tient à ce que votre contrat l’écrit noir sur blanc, ou non.
4.3 Trois questions au fournisseur : fixez les termes avant de demander un prix
Reportez ces trois phrases telles quelles dans votre e-mail de demande de prix ou votre liste de négociation ; vous y gagnerez plus qu’en discutant après coup :
• Première question : le prix peut-il être décomposé ? Exigez du fournisseur qu’il sépare le prix de base du poste de remboursement, ou qu’il annonce directement le prix net au taux de 9 %. Vous négopez maintenant, l’initiative est à vous ; après avril, elle est à lui.
• Deuxième question : les termes sont-ils acceptables ? Reportez les cinq éléments ci-dessus dans le contrat, en particulier l’attribution de la différence de taxe pour les acomptes versés et les commandes déjà programmées ; c’est la clause qui se négocie le plus durement.
• Troisième question : le service tient-il la route ? Renseignez-vous sur le réseau de service après-vente à l’étranger du fournisseur et sur les délais de livraison des pièces détachées dans votre marché cible. Après la baisse, la capacité de service à l’étranger devient progressivement un seuil d’accès, et non un supplément.
4.4 Avancer le blocage des prix : faire entrer l’ancien taux dans le contrat
Tous nos prix sont en FOB. Le fret, l’assurance et le dédouanement au port de destination relèvent de votre côté ; cet article ne traite donc pas des routes maritimes. Le seul point à verrouiller est le taux de remboursement sur lequel repose votre prix FOB.
• Demandez-nous dès maintenant (novembre à décembre 2026) un prix net au taux de 13 %, et inscrivez-le dans le contrat. Si vous attendez le deuxième trimestre 2027, le remboursement sera déjà passé de 13 % à 9 % : nous devrons alors réintégrer dans le prix FOB le montant de remboursement perdu, et le prix que vous paierez pour le véhicule (FOB) augmentera directement d’environ 3 %–3,5 %.
• Commander par lots est plus stable que de charger d’un seul coup : bloquez sur l’ancien taux un lot des modèles dont vous êtes sûr de les vendre, et gardez une partie en réserve pour compléter après avril, une fois la hausse effective constatée. Vous entrez dans la fenêtre sans vous laisser enfermer par la dépréciation du stock.
• Le Nouvel An chinois est la plus grande incertitude de cette fenêtre. Toute la chaîne logistique s’arrête pendant au moins une quinzaine de jours en février 2027, et la programmation de la production comme les déclarations en douane doivent la contourner, sous peine de percuter l’échéance ferme du 31 mars.
En une phrase : les places de chargement et les routes maritimes ne sont pas votre affaire. Le taux de remboursement affiché derrière votre prix FOB est le véritable levier que vous détenez.
5. Liste d’action : à caler à rebours des dates
| Période | Ce que l’importateur doit faire | Résultat à obtenir |
|---|---|---|
| Novembre–décembre 2026 | Exiger des fournisseurs un prix décomposé : prix de base + poste de remboursement, ou un prix net au taux de 9 % | Une structure de prix permettant de déduire une hausse raisonnable |
| Novembre–décembre 2026 | Passer les commandes d’achat et réserver les places au plus tôt | Places réservées, évitant la ruée avant le Nouvel An chinois |
| Février (Nouvel An chinois) à début mars 2027 | Tenir compte d’un arrêt de la chaîne d’au moins une quinzaine de jours ; le sprint des déclarations démarre dès la reprise | Déclarations terminées avant le 31 mars |
| Fin mars 2027 (jusqu’à la date limite du 31 mars) | Renégocier les prix sur la base de 9 % et refaire en parallèle le TCO et la tarification finale | Un nouveau modèle de coût rendu à quai et les arguments de vente associés |
| Sur toute l’année 2027 | Suivre la stabilité des prix FOB de chaque fournisseur et mettre en place une comparaison multi-sources | Un moyen d’absorber la volatilité des prix après la baisse |
6. Questions fréquentes
Q1 : Le remboursement à l’exportation est-il supprimé ?
R : Pour les véhicules à énergie nouvelle, il s’agit d’une baisse, de 13 % à 9 %, soit 4 points de pourcentage de moins, et non d’une suppression. Le taux de 9 % est toutefois un taux transitoire : une suppression complète est attendue dans un délai d’un à deux ans environ.
Q2 : Comment la date d’exportation est-elle déterminée ? Si le contrat est signé mais que les véhicules ne sont pas déclarés, quelle tranche s’applique ?
R : Par la date d’exportation indiquée sur la déclaration en douane. Les déclarations effectuées le 31 mars 2027 ou avant sont imposées à 13 %, celles du 1er avril ou après à 9 %. La date de signature du contrat, la date de paiement et la date de réservation de la place ne servent pas de base de détermination. C’est précisément pourquoi la clause de taux doit être verrouillée dans le contrat d’achat.
Q3 : Si j’expédie les véhicules avant le 1er avril 2027, combien j’économise sur le coût rendu à quai ?
R : Selon les calculs ci-dessus, environ 3,5 % côté FOB pour un exportateur pur négociant et environ 1,8 %–2 % pour un constructeur intégré verticalement, ce qui correspond à une hausse du coût rendu à quai d’environ 1,5 %–3,2 %. L’intérêt de l’opération dépend de votre propre vitesse de rotation : immobiliser des capitaux trois à six mois à l’avance et assumer un risque de dépréciation du stock ne se joue pas sur le seul critère du volume, mais selon vos chiffres.
Q4 : Les prix à l’exportation vont-ils nécessairement augmenter ?
R : Pour un exportateur pur négociant, oui, et l’ampleur n’est pas négligeable. Nous n’avons aucun coussin de marge pour absorber ces 4 points de pourcentage : la différence de taxe se reporte directement sur le prix FOB, soit l’impact FOB d’environ 3,5 % et la hausse du coût rendu à quai d’environ 3 % indiqués plus haut. L’analyse de Bernstein sur la compression des marges et la difficulté à afficher une hausse correspond surtout aux constructeurs intégrés verticalement, capables d’absorber l’effort ; elle ne s’applique pas aux négociants. Ce qu’il vous faut, c’est bloquer sur l’ancien taux de 13 % pendant la fenêtre, et non attendre avril pour subir passivement un nouveau prix.
Q5 : Cela va-t-il coûter aux véhicules chinois leur compétitivité à l’étranger ?
R : L’impact est limité à court terme. Ce qui soutient les exportations, c’est le progrès technique, l’efficacité de la chaîne industrielle et le coût de fabrication ; le remboursement n’est qu’une variable parmi d’autres. Selon Tian Zhiwei de l’Université des sciences financières de Shanghai, la baisse du taux n’exercera pas de compression significative sur le volume global des exportations. De janvier à septembre 2026, les exportations de véhicules à énergie nouvelle ont atteint 4,006 millions d’unités, en hausse de 130 % sur un an et 48,8 % du total des exportations d’automobiles : cette croissance n’est pas le fait d’un remboursement à 13 %.
Q6 : Quels fournisseurs sont les plus affectés ?
R : Les entreprises dont la part des véhicules à énergie nouvelle dans les exportations est élevée, dont le pouvoir de négociation est faible et dont le modèle repose sur des prix bas et des volumes élevés. La Deutsche Bank chiffre la baisse de résultat net de BYD à environ 5 000 yuan par véhicule ; le test de sensibilité de J.P. Morgan montre que, sous l’hypothèse d’une absence totale de hausse des prix, BYD et un autre nouvel entrant de l’énergie nouvelle pourraient voir leur résultat 2027 reculer d’environ 18 %, Geely d’environ 10 %, Great Wall et Chery de 6 % à 8 %. Ce sont précisément ces entreprises qui ont le plus de chances de reporter la différence de taxe sur leurs prix : c’est là que votre veille doit se concentrer.
Q7 : Le contrat est signé et le prix est bloqué. Peut-on encore changer quelque chose ?
R : Vérifiez d’abord si le contrat comporte une clause de révision de prix et une clause de variation de taux. Si oui, appliquez-les. Sinon, vous pouvez négocier un partage du surcoût : vous prenez en charge une part de la hausse en échange d’une garantie de délai, d’un délai de paiement plus long ou d’un soutien après-vente supplémentaire. Une hausse de coût subie passivement devient une occasion de renégocier vos conditions.
Q8 : Les contrats que je signe maintenant demandent-ils un traitement particulier ?
R : Les nouveaux contrats doivent intégrer les cinq éléments de la clause de variation de taux. Pour les contrats déjà signés mais non exécutés, s’ils comportent une clause de prix fixe et que le fournisseur réclame une hausse au motif du changement de réglementation, la voie du partage du surcoût est la plus indiquée. Les exportateurs chinois ont déjà généralisé ce type de mécanisme lors de la révision sur les batteries : vous pouvez y renvoyer directement en négociation.
7. Conclusion
Lors de notre analyse prospective de septembre, la conclusion était de ne pas miser sur une fenêtre qui ne s’ouvrirait qu’après l’annonce. L’annonce est arrivée, et la fenêtre est plus large que prévu. Les 141 jours de transition dépassent à eux seuls les deux tours photovoltaïques réunis.
Ce que vous avez à faire pendant cette période est concret : passer la base des prix au net après impôt, caler les dates de déclaration en douane à rebours dans le planning de production, et écrire les règles dans le contrat. Ces trois faits acquis, le 1er avril 2027 ne sera qu’un basculement comptable vers un nouveau coefficient, sans autre surprise.
SudiAuto exporte des véhicules à énergie nouvelle chinois : plus de 1 000 véhicules expédiés et 23 millions de dollars de valeur d’exportation dans plus de 10 pays, sur trois marques — BYD, DENZA et LINGHUI — avec des modèles tels que Yuan Plus/Atto 3, Dolphin, Sealion 06, le pick-up Shark et les châssis frigorifiques. Nos devis décomposent explicitement la structure de coûts et le traitement du remboursement, et les commandes en gros à l’usine peuvent être contractualisées avec une clause de variation de taux. Si vous êtes en train de recalculer vos achats de l’année, contactez-nous avec le modèle précis et le port de destination à l’esprit pour demander un devis décomposé jusqu’au prix net.
8. Principales sources
Le matériau de base de cet article est le texte original de l’annonce n° 29 de 2026 du ministère des Finances et de l’administration fiscale d’État :
https://fgk.chinatax.gov.cn/zcfgk/c102416/c5252906/content.html
Autres références :
China Business Journal, « Le taux de remboursement à l’exportation abaissé de 4 points de pourcentage, les véhicules à énergie nouvelle chinois entrent dans un nouveau cycle à l’étranger » (15 octobre 2026, journaliste Du Lijuan) :
https://finance.sina.com.cn/jjxw/2026-10-15/doc-inivhiew1243314.shtml
China EV Pulse, « China to Cut NEV Export Tax Rebates to 9% From April 1, 2027 » (avec les calculs de la Deutsche Bank, de J.P. Morgan et de Bernstein) :
Mobility Portal, « China cuts profits for its automakers » (avec le calcul de résultat net par véhicule de la Deutsche Bank et les données d’exportation de la CAAM) :
Confirmed: China cuts its EV export VAT rebate from 13% to 9% from April 2027.
https://notateslakiller.com/en/china-export-tax-rebate-evs-eu-tariff-dispute/
Confirmat: China taie rambursarea TVA la exportul de mașini electrice de la 13% la 9% din aprilie 2027.
https://notateslakiller.com/ro/china-rambursare-tva-export-masini-electrice-tarife-ue/
Le présent article fait suite à notre analyse prospective de septembre 2026 ; les deux textes partagent la même base de données :
https://www.sudiauto.com/fr/news/la-chine-va-t-elle-supprimer-le-remboursement-auto
Références complémentaires : annonces n° 15 de 2024 et n° 2 de 2026 du ministère des Finances et de l’administration fiscale d’État ; « Orientations sur les pratiques de concurrence à l’étranger et le renforcement de la conformité dans le secteur automobile », publiées par le ministère du Commerce, le ministère de l’Industrie et de l’Informatique et l’administration nationale de la régulation du marché ; statistiques d’exportation d’automobiles de la CAAM pour janvier à septembre 2026.
FAQ
Q.Pourquoi devriez-vous acheter de nous plutôt que d'autres fournisseurs?
Nous ne sommes pas les moins chers. Mais nous sommes le genre d'entreprise qui sera toujours là même 10 ans après que vous ayez vendu la voiture. — Le fondateur et président de notre groupe est entré dans l'industrie automobile en 1985, ce qui fait de lui l'un des premiers commerçants automobiles de Chine, avec plus de 40 ans d'expérience. Toutes nos photos d'inventaire sont des prises réelles, pas copiées d'internet — un reflet de l'engagement de notre groupe envers le commerce honnête.
Q.Qui sommes-nous?
Nous sommes WUXI SUDI AUTOMOBILE NETWORK SERVICE CO., LTD., basee a Wuxi, Province du Jiangsu, Chine, depuis 2024, en tant qu equipe d exportation de vehicules du Meidi Auto Group. En 2025, nous avons exporte plus de 1 000 vehicules avec un volume commercial de 23 millions USD, servant des clients sur quatre continents.
Q.Comment garantissons-nous la qualité?
Toujours une inspection avant l'expédition. Nous pouvons effectuer des inspections de véhicules par un tiers selon les exigences du client et fournir un rapport fiable. Nos partenaires incluent des institutions comme APT et Dr. Cha.
Q.Avez-vous des produits en stock?
Oui, nos véhicules d'inventaire actuels sont affichés sur le site Web. Vous pouvez parcourir à tout moment. Les grandes quantités doivent être produites selon les commandes, et les petites quantités peuvent être consultées auprès de notre équipe de vente.
Q.Que pouvez-vous acheter de nous?
Tous les modeles de vehicules de la marque BYD, couvrant les series Dynasty, Ocean, Linghui, Commercial et beaucoup d autres. Nous sommes le plus grand concessionnaire BYD de la ville de Wuxi, occupant 90% du marche de Wuxi. Nous cooperons directement avec l usine BYD en Chine.
Q.Puis-je mélanger différents modèles dans un conteneur?
Oui, différents modèles peuvent être mélangés dans un conteneur.
Q.Quel est votre terme de garantie?
Nous offrons différentes périodes de garantie pour différents produits. Veuillez nous contacter pour connaître les termes détaillés de la garantie.
Q.Livrerez-vous les bons produits comme commandé? Comment puis-je vous faire confiance?
Oui, nous le ferons. Le coeur de notre culture d'entreprise est l'honnêteté et le crédit. Nous sommes un fournisseur vérifié par V-trust depuis 2024.
Q.Quel est votre paiement?
Monnaie de paiement : USD, HKD, CNY. Type de paiement : T/T (virement bancaire).
Q.Quels sont vos termes d'expédition?
Termes de livraison : EXW, FCA, FOB, CFR, CIF.
Q.Quels services pouvons-nous fournir?
Service complet de réception pour les visites de clients ou l'inspection des voitures, échantillons de produits ou services d'accessoires, etc.
Q.Proposez-vous des versions à conduite à droite (RHD) ? (Vente en gros usine)
Nous proposons des gammes de modèles LHD (conduite à gauche) et RHD (conduite à droite) distinctes. Merci de préciser votre pays de destination lors de votre prise de contact.
Q.Le MOQ est-il vraiment de 100 unités ? (Vente en gros usine)
Les véhicules en stock n'ont pas de MOQ — une seule unité peut être commandée. Les véhicules sur commande démarrent à 100 unités, et plusieurs modèles peuvent être cumulés pour atteindre 100.
Q.Quelles sont les conditions de paiement pour les commandes personnalisées ? (Vente en gros usine)
Généralement T/T : 40 % d'acompte + 60 % de solde. La lettre de crédit (L/C) nécessite une négociation séparée ; contactez-nous.
Q.Quel est le délai de livraison ? (Vente en gros usine)
Pour 100 unités, la production en usine est estimée à 45–90 jours, selon le rythme de production de l'usine et la disponibilité des pièces.
Q.Comment sont gérées la conformité et la certification à l'export ? (Vente en gros usine)
Le dédouanement à l'export côté chinois est assuré par l'usine BYD, sans démarche de l'acheteur. Nous pouvons aider à la réservation navire et aux documents. L'homologation du marché de destination relève de l'acheteur ; nous fournissons les documents techniques requis.