Znyzhennia Podatku eksport AV 9% 2027
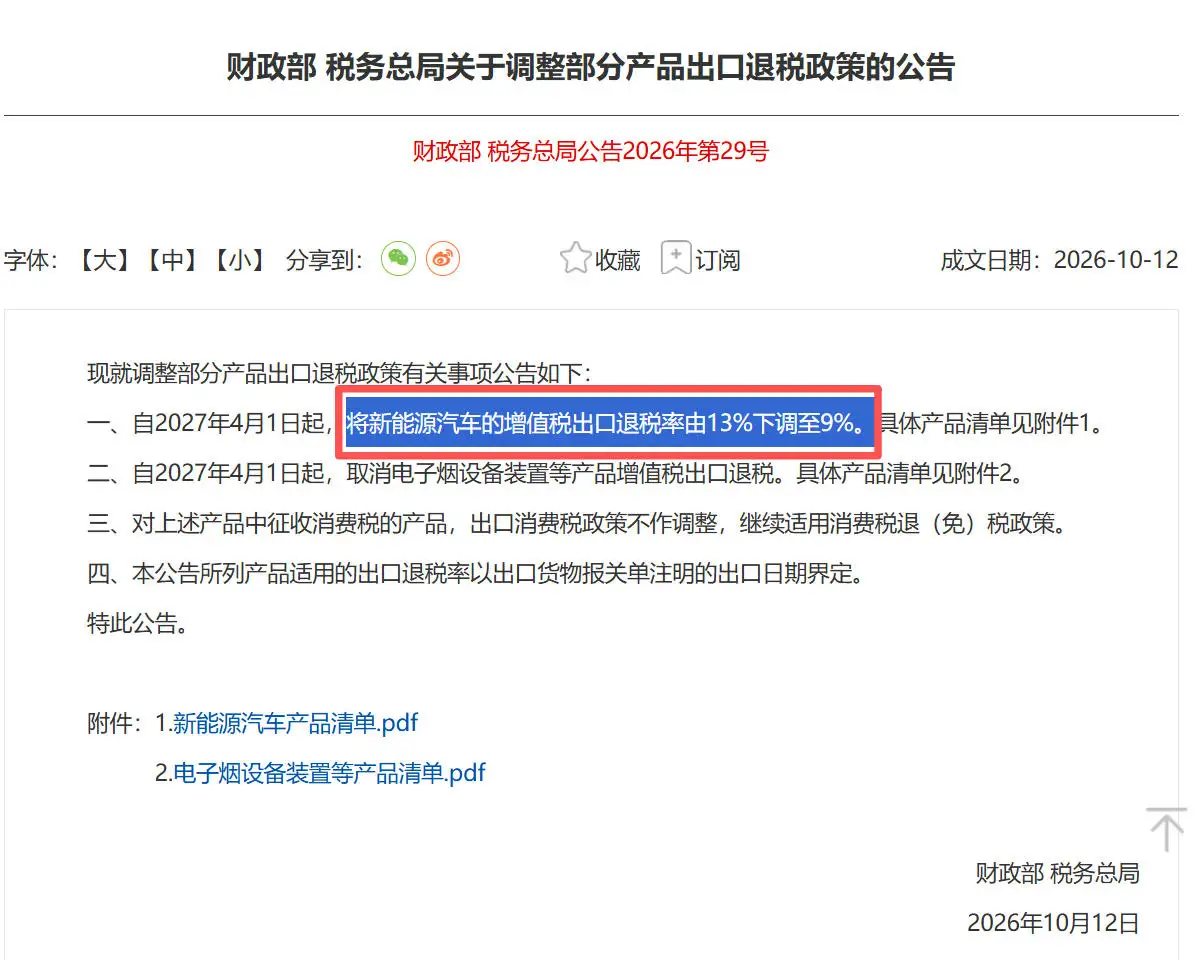
Якщо ви імпортуєте автомобілі за кордон, це оголошення стосується вас безпосередньо. 12 жовтня 2026 року Міністерство фінансів і Державне податкове управління оприлюднили Наказ № 29: ставка відшкодування ПДВ при експорті електромобілів знижується з 13% до 9% з 1 квітня 2027 року.
Залишилося п’ять місяців. Протягом цих п’яти місяців китайські постачальники та закордонні імпортери конкуруватимуть за одні й ті самі місця на суднах в один і той самий період. Хто першим порахує та першим запланує виробництво й митне оформлення, той заплатить менше за те саме авто. Ця стаття адресована імпортерам і охоплює лише три речі: як читати правила, як рахувати гроші та як розкласти наступні кілька місяців.
1. Наказ опубліковано: чотири правила і як їх читати імпортеру
1.1 Положення, які безпосередньо стосуються закупівельної собівартості імпортера
Документ — це Наказ № 29 від 2026 року Міністерства фінансів і Державного податкового управління, датований і опублікований 12 жовтня 2026 року (посилання в кінці статті). Положення, які безпосередньо впливають на вашу закупівельну собівартість, такі:
Перше. З 1 квітня 2027 року ставка відшкодування ПДВ при експорті електромобілів знижується з 13% до 9%. Перелік товарів наведено в додатку 1.
Друге. З 1 квітня 2027 року відшкодування ПДВ при експорті скасовується для таких товарів, як пристрої та обладнання для електронних сигарет. Перелік товарів наведено в додатку 2.
Четверте. Ставку відшкодування при експорті для товарів, зазначених у цьому наказі, визначається за датою експорту, вказаною у митній декларації на експортний товар.
Перший пункт дає цифру, другий — перелік товарів, четвертий — правило визначення. Для імпортера найнебезпечніший саме четвертий, і ми присвятимо йому окремий розділ нижче.
1.2 Сфера застосування: 67 товарних позицій — від суцільно електричних до plug-in hybrid
За даними China EV Pulse (посилання в кінці статті), зниження охоплює 67 товарних позицій: легкові автомобілі з повністю електричною установкою, легкові автомобілі з підзаряджуваним гібридним приводом (зокрема з подовженним запасом ходу) та електричні вантажні автомобілі (електробуси, тягачі тощо).
Цей пункт допоможе передусім визначити межі ваших замовлень. Моделі з електричною установкою, які ви закуповуєте в нас — електричні кросовери, електричні седани, електричні пікапи, гібриди з підзаряджуванням та моделі з подовженим запасом ходу, — повністю потрапляють у сферу цього коригування, і структуру цін на кожну з них доведеться переглянути за новою ставкою.
1.3 Правило визначення: дата експорту в митній декларації
Четвертий пункт сформульовано майже дослівно так само, як у наказах 2024 року щодо фотоелектричних панелей та 2026 року щодо акумуляторів: ставка відшкодування визначається за датою експорту, вказаною у митній декларації на експортний товар.
• Дата підписання договору не враховується. Дата оплати не враховується. Дата бронювання місця не враховується. Рахується лише дата експорту, надрукована в митній декларації.
• Автомобілі, оформлені на експорт 31 березня 2027 року або раніше, оподатковуються за ставкою 13%. Оформлені 1 квітня або пізніше — за ставкою 9%.
• Автомобілі, які вже поставлено на виробництво, за які вже сплачено та які вже закріплені за судном, але ще не оформлено на експорт, підпадають під нову ставку незалежно від того, що написано в договорі.
Саме останній пункт є джерелом більшості суперечок, і це той пункт, який варто найточніше прописати у вашому закупівельному договорі. Постачальник скаже, що договір укладено в березні, а ціну зафіксовано на 13%. Якщо фактичне митне оформлення зсуветься на квітень, різниця за податком усе одно впаде на вас.
2. Порівняння з нашим прогнозом вересня: що підтвердилося і що не змінилося
2.1 Що підтвердилося
У вересні 2026 року ми опублікували прогнозний аналіз політики відшкодування при експорті (стаття на нашому сайті, посилання в кінці статті). Тоді ми зробили три прогнози: перший крок найімовірніше припаде на перше півріччя 2027 року, повну скасування очікували приблизно у 2028 році, а перехідний період слід орієнтувати на приклади фотоелектрики — 16 і 83 дні.
Порівняймо з наказом, який вийшов сьогодні:
• Перший крок, з 13% до 9%, припадає на 1 квітня 2027 року — тобто на перше півріччя 2027 року. Прогноз виявився точним.
• 141 день від публікації до набрання чинності — це щедріше за обидва орієнтири, які ми наводили тоді (16 днів і 83 дні).
• Величина скорочення — 4 відсоткові пункти, точно за нашим прогнозом для першого кроку.
2.2 Що не змінилося: це не скасування
У заголовку вересневої статті ми вжили слово «скасування», щоб однозначно донести сигнал політики. Тепер, коли офіційний наказ опубліковано, формулювання треба відкалібрувати.
Точне формулювання таке: ставка відшкодування ПДВ при експорті електромобілів знижується з 13% до 9%, тобто на 4 відсоткові пункти. Відшкодування при експорті скасовується для пристроїв та обладнання для електронних сигарет і подібних товарів.
Яка різниця? Повне скасування вдарило б по цінах FOB у порядку 11,5%. Перехід від 13% до 9% — це лише порядок 3,5%. Якщо постачальник посилається на старий текст про скасування, щоб налякати вас підвищенням ціни, не втрачайте холодної голови: це старе формулювання, а не цей наказ.
2.3 Це вікно значно ширше, ніж вікна для фотоелектрики
Порівняймо три перехідні періоди між собою. Фотоелектрика, перший раунд: опубліковано 15 листопада 2024 року, набуло чинності 1 грудня, 16 днів. Другий раунд: опубліковано 8 січня 2026 року, набуло чинності 1 квітня, 83 дні. Цього разу для автомобілів: опубліковано 12 жовтня 2026 року, набуло чинності 1 квітня 2027 року, 141 день.
141 день від дати публікації. Місця на автомобілевозі в пік сезону зазвичай бронюють за 4–8 тижнів наперед, і ще треба залишити час на доставку в порт, митний контроль та оформлення. Наказ уже опубліковано, а вікно залишається відкритим.
Це зовсім інша історія, ніж 2024 року. Тоді, коли наказ вийшов, місця на суднах уже практично розібрали, і компанії залишалося лише пасивно виконувати вимоги. Цього разу у вас є час зробити дві речі: з’ясувати структуру цін і вписати у план виробництво та бронювання суден.
3. Розрахунок, який має зробити імпортер: скільки важать 4 відсоткові пункти
3.1 Статична оцінка: на 8 000 юанів менше з одного автомобіля
Розрахунок China Business Journal (посилання в кінці статті) побудований на статичній моделі: для електромобіля з експортною ціною FOB 200 000 юанів відшкодування за ставкою 13% становить 26 000 юанів, а за ставкою 9% — 18 000 юанів, тобто дохід від відшкодування скорочується на 8 000 юанів. Для компанії, яка експортує 100 000 автомобілів на рік, дохід від відшкодування в ідеальному випадку зменшується на 800 млн юанів.
8 000 юанів виглядає великою сумою, і вона б’є прямо по вашій закупівельній ціні. Ціна FOB, яку ви отримуєте, — це вже чиста ціна, яка враховує очікуване відшкодування за ставкою 13%. Коли ставка падає з 13% до 9%, та частина, яку раніше вирахували заздалегідь, стає меншою, а це означає додаткові витрати поверх колишньої ціни. Хто несе ці витрати — постачальник, поглинаючи їх із маржі, чи перекладаючи на вас, — залежить від ваших переговорних позицій. Про це окремий розділ нижче.
3.2 Три інституції, три методики, і лише одна з них стосується вас
Розрахунок Deutsche Bank: скорочення зменшує чистий прибуток BYD приблизно на 5 000 юанів з кожного експортованого автомобіля, тобто близько 743 доларів, і набуває чинності з другого кварталу 2027 року. J.P. Morgan провів стрес-тест за припущення, що виробники взагалі не перекладають зростання цін: у BYD та ще одного нового гравця на ринку електромобілів прибуток за 2027 рік може впасти приблизно на 18%, у Geely — на 10%, у Great Wall і Chery — на 6–8%.
Висновок Changjiang Securities ближче до кінцевого ринку: роздрібна ціна BYD ATTO3 на закордонних ринках становить приблизно від 1,3 до 2,6 разів внутрішньої, із середнім значенням близько двох разів; зниження на 4 відсоткові пункти застосовується до податкової бази, що дорівнює експортній ціні FOB, яка нижча за закордонну роздрібну ціну, тож очікуваний вплив на валову маржу оцінюється менш ніж у 2 відсоткові пункти.
Ці три цифри не суперечать одна одній. Вони вимірюють три різні речі: чистий прибуток з автомобіля (Deutsche Bank), еластичність прибутку за припущення, що ціни не зростають (J.P. Morgan), і відсоткові пункти валової маржі (Changjiang Securities). Для чистої торгівлі перші дві — вирішальні: у нас немає маржинального буфера виробника, щоб поглинути ці 4 відсоткові пункти, тож різниця за податком практично напевно потрапить у ціну FOB. Цифра Changjiang Securities у менш ніж 2 відсоткові пункти стосується вертикально інтегрованого виробника; для торговельної ціни, яку ви отримаєте, слід орієнтуватися на удар по FOB близько 3,5%, наведеного вище. Чим раніше ви зафіксуєте стару ставку 13% у межах вікна, тим більше збережете.
3.3 Вартість у порту призначення: ось цифру, за якою треба стежити
Розрахункова модель попередньої статті залишається придатною. Нехай α — це частка закупівельної собівартості з урахуванням податків у ціні FOB експортера; повне скасування б’є по FOB приблизно на 11,5%×α (11,5% = 13% ÷ 1,13 — перерахунок закупівельної собівартості з ПДВ у базу без ПДВ).
Цього разу ставка знижується на 4 відсоткові пункти, а не скасовується повністю, тому удар зменшується пропорційно:
• Чисті торговці (купують готові автомобілі й експортують далі, α близька до 1): удар по FOB близько 3,5%.
• Вертикально інтегровані виробники (власна електрична установка, власні акумулятори й електроприводи, близько половини собівартості закуповується): удар по FOB близько 1,8%–2%.
Вартість у порту призначення рахується за емпіричною формулою (помножуємо зростання FOB на 0,85–0,9, вираховуючи частку фрахту):
• Чиста торгівля: вартість у порту зростає приблизно на 3,0%–3,2%.
• Вертикально інтегрований виробник: приблизно на 1,5%–1,8%.
Це збігається з висновком Changjiang Securities про вплив на валову маржу менш ніж у 2 відсоткові пункти. Два незалежні шляхи розрахунку дають той самий порядок величини, і цю цифру можна спокійно виносити в переговори з постачальниками.
3.4 Ваші постачальники: хто найбільш вразливий
Частка закордонної виручки у 2025 році: Chery — 52,4%, Great Wall — 41,1%, BYD — 38,7%, SAIC — 23,2%, Geely — 21,4%. Але частка закордонної виручки не дорівнює вразливості: вирішальна саме частка електромобілів в експорті — чим вона вища і чим більше компанія грає на ціні та обсязі, тим сильніше вона зацікавлена перекласти різницю за податком на вас.
Щоб зрозуміти, чи прийде постачальник пошук з підвищенням ціни, дивіться на три показники: яка частка електромобілів в його експорті, наскільки слабка його переговорна позиція і чи працює він на низькій ціні та великих обсягах. Чим вища частка і чим більше модель побудована на ціні, тим імовірніше різниця за податком потрапить у запропоновану ціну. Висновок рейтингового агентства Moody’s Ratings це підтверджує: виробники, які вже побудували бізнес на власному ринку та мають диверсифіковану експортну присутність, зазнають менших перешкод.
З іншого боку, Tian Zhiwei з Шанхайського університету фінансів та економіки оптимістичніший: електромобілі стали конкурентоспроможним напрямом нашого зовнішньої торгівлі, і зниження ставки відшкодування не створить суттєвого тиску на загальний обсяг експорту. Для імпортера наслідок прямий: пропозиція не зникне. Вас має тривожити ваша позиція в переговорах про ціну, а не джерело постачання.
4. Вікно для прискореного вивезення: плануйте закуповлі у зворотному порядку від дати митного оформлення
4.1 Хронологія на чотири місяці
Розверніть хронологію задом наперед — і ви отримаєте перелік своїх дій по місяцях:
• Листопад–грудень 2026: узгодьте структуру цін із постачальником. Просіть розділити базову ціну та позицію відшкодування або одразу дати чисту ціну за ставкою 9%. Зробивши це зараз, ви залишаєте ініціативу собі.
• Січень 2027: закріплюйте місця на суднах і підписуйте графіки виробництва. Місця на автомобілевозі в пік сезону зазвичай бронюють за 4–8 тижнів наперед, і чим раніше ви впишетеся у графік відплавлення, тим вища ваша ймовірність укластися у вікно оформлення до 31 березня.
• Китайський Новий рік, лютий 2027: увесь ланцюг постачання зупиняється щонайменше на півмісяця. Виробники, постачальники комплектуючих, порти та митні брокери зупиняються майже одночасно, тож з лютого зникає цілий місяць реальних поставок. Вікно виглядає на чотири місяці (з листопада по березень), але місяці, у які виробництво та оформлення реально можливі, — це листопад, грудень, січень і березень, тобто приблизно три корисні місяці.
• Кінець лютого — початок березня 2027: митне оформлення. Проміжок між відновленням роботи після Китайського Нового року та 31 березня — це і є справжній спринт з оформлення; правило визначення — дата експорту в митній декларації, а не дата в договорі.
• Після 31 березня 2027: вікно закрите. Усе, що оформлюється з цієї дати, оподатковується за ставкою 9%.
Не дайте обманути себе 141 дню перехідного періоду. Арифметично до набрання чинності справді 141 день, але якщо відрахувати півмісяця новорічного зупинки, вікно, протягом якого весь ланцюг може реально виробляти та оформлювати, трохи перевищує 100 днів. Зафіксувати на місяць раніше за старою ставкою — це місяць запасу.
4.2 Договірний пункт: п’ять складових пункту про зміну ставки
Додайте до договору пункт про зміну податкової ставки; п’ять складових, жодна не є необов’язковою: базова ставка відшкодування, визначення за датою експорту в митній декларації, формула коригування, частка спільного несення понад порогом і окремий порядок для сплачених авансів та замовлень, уже поставлених на виробництво. Коли всі п’ять на місці, сперечатися не доводиться.
Під час попереднього коригування по фотоелектриці галузь уже почала закладати зміни податкового навантаження в механізми ціноутворення, поглинаючи одноразовий удар у клієнтів із довгостроковими контрактами через індексацію та договірні формулювання. Ви майже напевно вже обговорюєте щось подібне з іншими постачальниками; єдина різниця — чи це записано у вашому договорі.
4.3 Три питання постачальнику: зафіксуйте умови ще до запиту ціни
Перенесіть ці три речення просто у ваш запит ціни або в перелік для переговорів — це заощадить клопіт порівняно з розбирательствами згодом:
• Перше питання: чи можна розкласти ціну? Вимагайте від постачальника відокремити базову ціну від позиції відшкодування або назвати чисту ціну за ставкою 9%. Ви торгуєтеся зараз — ініціатива ваша; після квітня — вона в нього.
• Друге питання: чи приймаються умови? Впишіть у договір п’ять складових вище, особливо розподіл різниці за податком щодо сплачених авансів і замовлень, уже поставлених на виробництво; це саме той пункт, який найважче узгодити.
• Третє питання: чи витримає сервіс? Дізнайтеся про мережу післяпродажного обслуговування за кордоном у вашому цільовому ринку та про строки постачання запчастин. Після скорочення здатність до обслуговування за кордоном поступово перетворюється на поріг допуску, а не на приємний бонус.
4.4 Виносьте фіксацію ціни вперед: впишіть стару ставку в договір
Усі наші ціни — FOB. Фрахт, страхування та митне оформлення в порту призначення — ваша частина, тож ця стаття не розглядає морські маршрути. Єдине, що треба міцно зафіксувати, — це ставка відшкодування, на якій побудована ваша ціна FOB.
• Запросіть у нас уже зараз (листопад–грудень 2026) чисту ціну за старою ставкою 13% і впишіть її в договір. Якщо переговори перенести на другий квартал 2027 року, відшкодування вже скоротиться з 13% до 9%, тож нам доведеться додати втрачену суму відшкодування назад у ціну FOB, і ціна, яку ви заплатите за автомобіль (FOB), зросте приблизно на 3%–3,5%.
• Замовляти партіями стабільніше, ніж завантажити все одразу: зафіксуйте за старою ставкою партію тих моделей, у яких упевнені, а частину залиште про запас, щоб докупити після квітня, коли побачите фактичне зростання. Так ви встигаєте у вікно і не потрапляєте в пастку знецінення складу.
• Китайський Новий рік — це найбільша невизначеність у цьому вікні. Увесь ланцюг постачання зупиняється щонайменше на півмісяця в лютому 2027 року, і планування виробництва та митне оформлення мають оминути цей період, інакше він зіткнеться з жорстким дедлайном 31 березня.
Одним реченням: місця на суднах і морські маршрути — не ваша справа. Ставка відшкодування за вашою ціною FOB — ось і справжній важіль, який у вас є.
5. План дій: задом наперед від дат
| Період | Що має зробити імпортер | Результат, якого треба досягти |
|---|---|---|
| Листопад–грудень 2026 | Вимагати від постачальників розкладу ціни: базова ціна + позиція відшкодування або чиста ціна за ставкою 9% | Структура ціни, з якої можна вивести обґрунтоване зростання |
| Листопад–грудень 2026 | Якнайшвидше роздати закупівельні замовлення та забронювати місця | Місця закріплені без черги перед Китайським Новим роком |
| Лютий (Китайський Новий рік) — початок березня 2027 | Врахувати, що ланцюг зупиняється щонайменше на півмісяця; спринт з оформлення стартує одразу після відновлення роботи | Оформлення завершено до 31 березня |
| Кінець березня 2027 (до граничної дати 31 березня) | Перерахувати ціни за ставкою 9% і паралельно переробити TCO та роздрібне ціноутворення | Нова модель вартості в порту та відповідні аргументи для продажу |
| Протягом 2027 року | Стежити за стабільністю цін FOB кожного постачальника та налагодити порівняння кількох джерел | Спосіб впоратися з тривалими коливаннями цін після скорочення |
6. Часті питання
Q1: Відшкодування при експорті скасовано?
A: Щодо електромобілів мова про скорочення, з 13% до 9%, тобто на 4 відсоткові пункти, а не про скасування. Однак 9% — це перехідна ставка: повне скасування очікується приблизно за рік-два.
Q2: Як визначається дата експорту? Якщо договір підписано, але автомобілі не оформлено, яка ставка діє?
A: За датою експорту, вказаною у митній декларації. Оформлені 31 березня 2027 року або раніше — 13%, оформлені 1 квітня або пізніше — 9%. Дата підписання договору, дата оплати та дата бронювання місця не є правилом визначення. Саме тому в закупівельному договорі пункт про ставку має бути зафіксований.
Q3: Якщо я вивезу автомобілі до 1 квітня 2027 року, скільки я зекономлю на вартості в порту?
A: За нашими розрахунками, приблизно 3,5% на рівні FOB для чистої торгівлі та приблизно 1,8%–2% для вертикально інтегрованого виробника, що відповідає зростанню вартості в порту приблизно на 1,5%–3,2%. Чи варто завчасно на три–шість місяців заморозити кошти й взяти на себе ризик знецінення складу, треба рахувати за вашою власною швидкістю обігу. Більше — не обов’язково краще.
Q4: Чи обов’язково зростуть експортні ціни?
A: Для чистої торгівлі — так, і причому суттєво. У нас немає маржинального буфера, щоб поглинути ці 4 відсоткові пункти: різниця за податком потрапляє безпосередньо у ціну FOB, тобто удар по FOB близько 3,5% і зростання вартості в порту близько 3%, наведені вище. Аргумент Bernstein про стиснення маржі та складність із прямою націнкою стосується насамперед вертикально інтегрованих виробників, здатних витримати удар; до торгівців це не застосовується. Ваше завдання — зафіксувати ціну за старою ставкою 13%, поки вікно відкрите, а не чекати квітня й пасивно приймати нову ціну.
Q5: Чи втрачать китайські автомобілі конкурентоздатність за кордоном?
A: Короткостроковий вплив обмежений. Експорт тримають технологічний прогрес, ефективність промислового ланцюга та собівартість; відшкодування — лише одна зі змінних. За оцінкою Tian Zhiwei з Шанхайського університету фінансів та економіки, зниження ставки не створить суттєвого тиску на загальний обсяг експорту. За січень–вересень 2026 року експорт електромобілів досяг 4,006 млн одиниць, +130% до попереднього року, і 48,8% усього автомобільного експорту. Цей зростання забезпечено не 13%-ним відшкодуванням.
Q6: Які постачальники постраждають найбільше?
A: Компанії, у яких велика частка електромобілів в експорті, слабка переговорна позиція та модель, побудована на низькій ціні й великих обсягах. Deutsche Bank оцінює зменшення чистого прибутку BYD приблизно на 5 000 юанів з автомобіля; стрес-тест J.P. Morgan показує, що за припущення повної відсутності зростання цін прибуток BYD та ще одного нового гравця в електромобілях за 2027 рік може впасти приблизно на 18%, Geely — на 10%, Great Wall і Chery — на 6–8%. Саме ці компанії найімовірніше перекладуть різницю за податком у свої ціни, тут і варто зосередити вашу увагу під час запиту цін.
Q7: Договір підписано, ціну зафіксовано. Чи можна ще щось змінити?
A: Спершу перевірте, чи є в договорі пункт про коригування ціни та пункт про зміну податкової ставки. Якщо так — дійте за ними. Якщо ні — можна домовитися про спільне несення: ви берете на себе частину зростання в обмін на гарантію термінів, подовження відстрочки платежу або додаткову підтримку післяпродажного обслуговування. Пасивне зростання витрат перетворюється на нагоду домовитися про умови наново.
Q8: Чи потребують договори, які я підписую зараз, особливого підходу?
A: У нові договори треба включити п’ять складових пункту про зміну ставки. Для вже підписаних, але не виконаних договорів: якщо вони містять фіксовану ціну, а постачальник вимагає підвищення у зв’язку зі зміною політики, найдоречніше йти шляхом спільного несення. Китайські експортери вже набули таких механізмів під час коригування по акумуляторах, і на переговорах можна прямо посилатися на галузеву практику.
7. Підсумок
Коли ми писали той прогнозний аналіз у вересні, висновок був такий: не ставте на вікно, яке відкриється після оприлюднення. Наказ вийшов, а вікно виявилося ширшим, ніж ми очікували. 141 день перехідного періоду — це більше, ніж обидва раунди по фотоелектриці разом.
Що вам треба зробити за цей час — конкретно: перевести базу цін на чисту після податку, вписати дати митного оформлення у план виробництво у зворотному порядку та прописати правила в договорі. Зробивши ці три речі, 1 квітня 2027 року буде лише автоматичним перемиканням рахунку на новий коефіцієнт, без інших несподіванок.
SudiAuto експортує китайські електромобілі: понад 1 000 автомобілів, експортна вартість 23 млн доларів, понад 10 країн, три бренди — BYD, DENZA та LINGHUI, з моделями Yuan Plus/Atto 3, Dolphin, Sealion 06, пікапом Shark та холодильними шасі. У наших пропозиціях структура собівартості та режим відшкодування розкладені явно, а оптові замовлення з заводу можуть супроводжуватися договірним пунктом про зміну ставки. Якщо ви перераховуєте закупівельний бюджет цього року, напишіть нам із зазначенням конкретної моделі та порту призначення — і ми надішлемо пропозицію, розкладену до чистої ціни.
8. Основні джерела
Основним матеріалом цієї статті є оригінальний текст Наказу № 29 від 2026 року Міністерства фінансів і Державного податкового управління:
https://fgk.chinatax.gov.cn/zcfgk/c102416/c5252906/content.html
Інші посилання:
China Business Journal, «Ставку відшкодування при експорті знижено на 4 відсоткові пункти: китайські електромобілі входять у новий цикл за кордоном» (15 жовтня 2026 року, журналіст Du Lijuan):
https://finance.sina.com.cn/jjxw/2026-10-15/doc-inivhiew1243314.shtml
China EV Pulse, «China to Cut NEV Export Tax Rebates to 9% From April 1, 2027» (з розрахунками Deutsche Bank, J.P. Morgan та Bernstein):
https://www.chinaevpulse.com/posts/2026-10-26-china-to-cut-nev-export-tax-rebates-to-9-from-april-1-2027
Mobility Portal, «China cuts profits for its automakers» (з розрахунком чистого прибутку на автомобіль від Deutsche Bank та даними експорту CAAM):
https://www.mobilityportal.eu/en/notes/china-recorta-beneficios-a-sus-automotrices-cuanto-podria-perder-byd-por-cada-vehiculo-electrico-exportado
Confirmed: China cuts its EV export VAT rebate from 13% to 9% from April 2027.
https://notateslakiller.com/en/china-export-tax-rebate-evs-eu-tariff-dispute/
Confirmat: China taie rambursarea TVA la exportul de mașini electrice de la 13% la 9% din aprilie 2027.
https://notateslakiller.com/ro/china-rambursare-tva-export-masini-electrice-tarife-ue/
Ця стаття є продовженням нашого прогнозного аналізу за вересень 2026 року; обидва тексти мають спільну базу даних:
https://www.sudiauto.com/uk/news/is-china-ending-the-vehicle-export-tax-rebate
Додаткові посилання: Накази № 15 від 2024 року та № 2 від 2026 року Міністерства фінансів і Державного податкового управління; «Настанови щодо конкурентної практики за кордоном та зміцнення відповідності в автомобільній галузі», видані Міністерством торгівлі, Міністерством промисловості та інформатизації і Державним управлінням ринкового нагляду; статистика експорту автомобілів CAAM за січень–вересень 2026 року.
FAQ
Q.Чому варто купувати у нас, а не в інших постачальників?
Ми не найдешевші. Але ми є тим типом компанії, яка все ще буде тут навіть через 10 років після того, як ви продасте автомобіль. — Засновник і голова нашої групи увійшов в автомобільну галузь у 1985 році, що робить його одним з перших автомобільних трейдерів Китаю, з понад 40-річним досвідом. Усі фотографії нашого інвентаря є реальними знімками, а не скопійованими з інтернету — відображення відданості нашої групи чесній торгівлі.
Q.Хто ми такі?
My ye WUXI SUDI AUTOMOBILE NETWORK SERVICE CO., LTD., z ofisom u misti Usi, provinciya Tszyansu, Kytay, pochynayuchy z 2024 roku yak komanda z eksportu avtomobiliv Meidi Auto Group. U 2025 rotsi my eksportuvaly ponad 1 000 avtomobiliv z torgovym obsragom 23 miljony USD, obsluhovuyuchy klientiv na chotyrokh kontynentakh.
Q.Як ми гарантуємо якість?
Завжди перевірка перед відвантаженням. Ми можемо провести огляд транспортних засобів третьою стороною на основі вимог клієнта та надати надійний звіт. Наші партнери включають такі установи, як APT та Dr. Cha.
Q.Чи є у вас товари в наявності?
Так, наші поточні автомобілі на складі відображені на веб-сайті. Ви можете переглядати в будь-який час. Великі кількості повинні вироблятися відповідно до замовлень, а невеликі кількості можна уточнити у нашої команди продажів.
Q.Що ви можете купити у нас?
Usi modeli avtomobiliv marky BYD, shcho okhoplyuyut seriyi Dynasty, Ocean, Linghui, Commercial ta bahato inshykh. My ye naybilshe dilerom BYD u misti Usi, zaymayuchy 90% rynku Usi. My spivpratsyuyemo bezposeredno z zavodom BYD u Kytayi.
Q.Чи можна змішувати різні моделі в одному контейнері?
Так, різні моделі можна змішувати в одному контейнері.
Q.Який ваш гарантійний термін?
Ми пропонуємо різні гарантійні терміни для різних продуктів. Будь ласка, зв'яжіться з нами для отримання детальних гарантійних умов.
Q.Чи доставите ви правильний товар згідно з замовленням? Як я можу вам довіряти?
Так, ми це зробимо. Основою нашої корпоративної культури є чесність та кредит. Ми є верифікованим постачальником V-trust з 2024 року.
Q.Яка ваша форма оплати?
Валюта платежу: USD, HKD, CNY. Тип платежу: T/T (банківський переказ).
Q.Які ваші умови відвантаження?
Умови поставки: EXW, FCA, FOB, CFR, CIF.
Q.Які послуги ми можемо надавати?
Повне обслуговування прийому при відвідуванні клієнтами або інспекції автомобілів, зразки продукції або послуги з аксесуарів тощо.
Q.Чи пропонуєте ви версії з правим кермом (RHD)? (Оптова торгівля з заводу)
Ми пропонуємо окремі лінійки моделей LHD (ліве кермо) та RHD (праве кермо). Будь ласка, вкажіть країну призначення під час звернення.
Q.MOQ справді 100 одиниць? (Оптова торгівля з заводу)
Авто в наявності не мають MOQ — можна замовити одну одиницю. Авто на замовлення — від 100 од., кілька моделей можна комбінувати до 100.
Q.Які умови оплати для індивідуальних замовлень? (Оптова торгівля з заводу)
Зазвичай T/T: 40% передоплата + 60% залишок. Акредитив (L/C) потребує окремих переговорів — зв'яжіться з нами.
Q.Який термін виконання? (Оптова торгівля з заводу)
На кожні 100 одиниць заводське виробництво оцінюється у 45–90 днів, залежно від темпу виробництва заводу та наявності комплектуючих.
Q.Як вирішуються питання експортної відповідності та сертифікації? (Оптова торгівля з заводу)
Експортне митне оформлення з китайської сторони виконує завод BYD — від покупця жодних дій не потрібно. Ми можемо допомогти з бронюванням судна й документами. Сертифікація ринку призначення — відповідальність покупця; ми надаємо необхідні технічні документи.